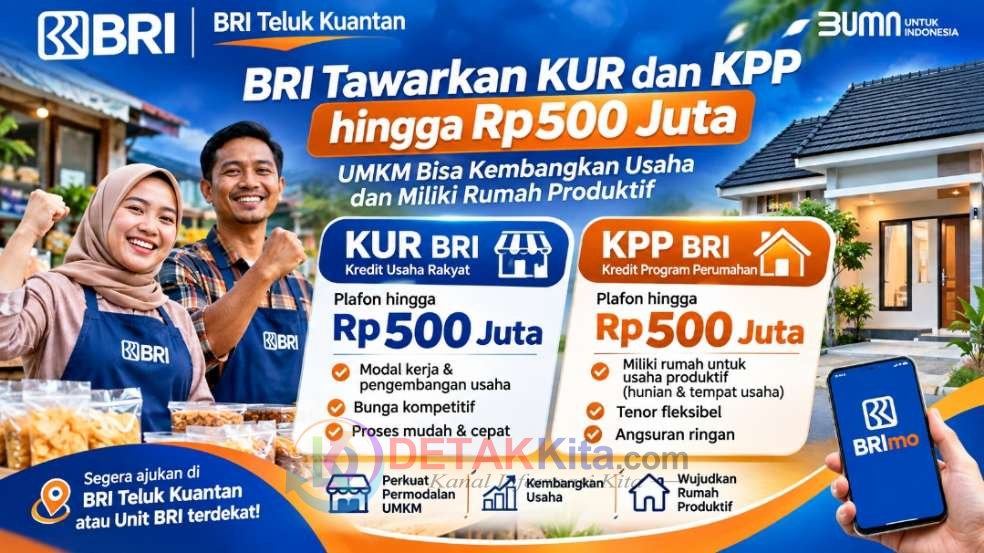
TELUK KUANTAN | DETAKKita.com — Mengembangkan usaha sekaligus memiliki rumah yang menunjang aktivitas bisnis kini menjadi salah satu kebutuhan penting bagi pelaku Usaha Mikro, Kecil, dan Menengah (UMKM). Menjawab kebutuhan tersebut, PT Bank Rakyat Indonesia (Persero) Tbk menghadirkan solusi pembiayaan melalui Kredit Usaha Rakyat (KUR) dan Kredit Program Perumahan (KPP).
Melalui dua fasilitas pembiayaan tersebut, BRI tidak hanya mendorong pelaku UMKM memperoleh tambahan modal untuk mengembangkan bisnis, tetapi juga membuka akses pembiayaan bagi masyarakat yang membutuhkan rumah produktif sebagai tempat tinggal sekaligus lokasi kegiatan usaha.
Program pembiayaan ini berlaku secara nasional dengan periode promo 29 Januari hingga 31 Desember 2026. Informasi program juga tercantum dalam kanal promo BRI melalui BRImo.
Branch Office Head (BOH) BRI Teluk Kuantan, Rusdi, saat memberikan keterangan di Teluk Kuantan, Senin (9/11/2026), menyampaikan bahwa kehadiran KUR dan KPP merupakan bagian dari komitmen BRI dalam mendukung pertumbuhan UMKM serta memperluas akses pembiayaan produktif.
Menurut Rusdi, kebutuhan pelaku usaha tidak selalu sebatas tambahan modal. Sebagian UMKM juga membutuhkan fasilitas tempat usaha yang memadai agar aktivitas produksi, perdagangan, maupun pelayanan dapat berkembang.
“BRI berkomitmen mendukung pelaku UMKM melalui solusi pembiayaan yang disesuaikan dengan kebutuhan usaha. Melalui KUR, masyarakat dapat memperoleh pembiayaan untuk modal kerja dan investasi usaha. Sementara melalui KPP, pelaku UMKM juga memiliki kesempatan memperoleh pembiayaan untuk pembelian, pembangunan, maupun renovasi rumah yang menunjang kegiatan produktif,” ujar Rusdi.
Ia berharap masyarakat dapat memanfaatkan fasilitas tersebut secara bijak dengan mempertimbangkan kebutuhan, kemampuan membayar, serta prospek pengembangan usaha.
KUR BRI, MODAL USAHA HINGGA Rp500 JUTA
Salah satu fasilitas unggulan BRI adalah Kredit Usaha Rakyat (KUR), yakni pembiayaan bagi pelaku usaha produktif dan layak yang membutuhkan dukungan permodalan dengan bunga terjangkau.
KUR dapat dimanfaatkan untuk dua kebutuhan utama, yakni modal kerja dan investasi usaha. Pembiayaan tersebut dapat mendukung pembelian bahan baku, pengadaan peralatan produksi, peningkatan kapasitas usaha, hingga perluasan kegiatan bisnis.
Sektor usaha yang dapat dibiayai mencakup pertanian, perikanan, peternakan, perkebunan, industri pengolahan, konstruksi, pariwisata, jasa, perdagangan, serta sektor produktif lainnya sesuai ketentuan program.
BRI menyediakan tiga kategori pembiayaan KUR dengan plafon dan suku bunga berbeda.
1. KUR Mikro
– Plafon di atas Rp10 juta sampai dengan Rp100 juta.
– Suku bunga mulai 6 persen efektif per tahun, mengikuti ketentuan dan riwayat penerimaan KUR.
2. KUR Kecil
– Plafon di atas Rp100 juta sampai dengan Rp500 juta.
– Suku bunga mulai 6 persen efektif per tahun, mengikuti ketentuan program.
Dengan plafon hingga Rp500 juta, KUR Kecil dapat menjadi alternatif pembiayaan bagi UMKM yang membutuhkan modal lebih besar untuk meningkatkan kapasitas produksi dan memperluas jangkauan usaha.
KREDIT PROGRAM PERUMAHAN, RUMAH BISA MENJADI TEMPAT USAHA
Selain KUR, BRI juga menghadirkan Kredit Program Perumahan (KPP) sebagai fasilitas pembiayaan yang mendukung kepemilikan dan pengembangan rumah produktif bagi pelaku UMKM.
KPP Demand Side merupakan pembiayaan investasi atau modal kerja bagi individu maupun perseorangan pelaku UMKM yang membutuhkan rumah untuk mendukung kegiatan usaha.
Program ini juga menjadi bagian dari dukungan terhadap Program Strategis Nasional 3 Juta Rumah sekaligus mendorong pertumbuhan sektor perumahan yang produktif dan terjangkau.
Melalui KPP, rumah tidak hanya dipandang sebagai tempat tinggal, tetapi juga dapat dimanfaatkan sebagai pusat kegiatan ekonomi keluarga dan pengembangan bisnis.
Beberapa jenis properti yang dapat dibiayai sesuai ketentuan KPP antara lain:
1. Rumah tinggal sekaligus tempat usaha.
2. Rumah toko (ruko).
3. Rumah kantor (rukan).
4. Rumah produksi skala kecil atau industri rumahan.
5. Area komersial rumah susun.
6. Rumah untuk kegiatan usaha daring berbasis rumah.
Adapun skema pembiayaan KPP Demand Side meliputi:
– Jenis kredit: Kredit Investasi.
– Plafon: Di atas Rp10 juta sampai dengan Rp500 juta.
– Tenor: Maksimal lima tahun.
– Suku bunga: 6 persen efektif per tahun.
– Agunan pokok: Rumah yang dibiayai.
– Agunan tambahan: Sesuai hasil penilaian dan ketentuan bank.
Dengan fasilitas tersebut, pelaku UMKM berpeluang mengembangkan usaha melalui tempat usaha yang lebih representatif sekaligus memiliki hunian yang mendukung aktivitas ekonomi produktif.
PERSYARATAN KUR DAN KPP BRI
Untuk memperoleh fasilitas pembiayaan, calon debitur harus memenuhi sejumlah persyaratan sesuai kategori kredit dan ketentuan yang berlaku.
Secara umum, kriteria calon debitur yang tercantum dalam program tersebut meliputi:
1. Memiliki usaha produktif dan layak.
2. Usaha telah berjalan minimal enam bulan.
3. Memiliki Nomor Induk Berusaha (NIB) dan NPWP sesuai persyaratan produk.
4. Memiliki riwayat kredit yang memenuhi ketentuan Sistem Layanan Informasi Keuangan (SLIK).
5. Memenuhi persyaratan administrasi dan dokumen pendukung yang ditetapkan BRI.
Khusus KPP, terdapat ketentuan tambahan bahwa calon debitur tidak sedang menerima KUR dan kredit program pemerintah lainnya secara bersamaan. Calon debitur juga diperbolehkan memiliki kredit komersial dengan kolektibilitas lancar sesuai ketentuan program.
Sementara itu, setiap pengajuan tetap harus melalui proses pemeriksaan dokumen, verifikasi usaha, analisis kelayakan, serta penilaian agunan apabila dipersyaratkan.
RUSDI: PILIH PEMBIAYAAN SESUAI KEBUTUHAN DAN KEMAMPUAN USAHA
Lebih lanjut, Rusdi mengajak pelaku UMKM di Kabupaten Kuantan Singingi agar tidak melewatkan kesempatan memperoleh informasi mengenai fasilitas pembiayaan produktif BRI.
Menurutnya, KUR dan KPP memiliki tujuan penggunaan yang berbeda sehingga calon debitur perlu memahami skema pembiayaan sebelum menentukan pilihan.
“Kalau kebutuhan utama adalah tambahan modal kerja atau investasi untuk mengembangkan usaha, masyarakat dapat mempelajari fasilitas KUR. Namun, apabila membutuhkan pembiayaan rumah yang juga menunjang kegiatan usaha, KPP dapat menjadi salah satu alternatif sesuai persyaratan yang berlaku,” jelas Rusdi.
Ia juga mengingatkan agar setiap pengajuan dilakukan dengan perencanaan matang, terutama dalam memperhitungkan kemampuan membayar angsuran dan penggunaan dana pembiayaan.
“Kami berharap fasilitas pembiayaan BRI ini dapat dimanfaatkan secara optimal oleh pelaku UMKM. Tujuannya bukan hanya memperoleh pinjaman, tetapi bagaimana pembiayaan tersebut mampu meningkatkan produktivitas, memperluas usaha, membuka peluang kerja, dan memberikan manfaat ekonomi bagi masyarakat,” tambahnya.
BRI Teluk Kuantan mengajak masyarakat dan pelaku UMKM untuk memperoleh informasi lebih lanjut mengenai KUR maupun KPP melalui kantor BRI terdekat dan petugas resmi BRI.
Dengan pilihan pembiayaan yang disesuaikan kebutuhan, BRI mendorong UMKM agar semakin berkembang, memiliki tempat usaha yang memadai, serta mampu memperkuat kontribusinya terhadap pertumbuhan ekonomi daerah.
KUR untuk memperkuat modal usaha, KPP untuk mendukung rumah produktif. Bersama BRI, kembangkan usaha dan wujudkan hunian yang memiliki nilai ekonomi.